Por la Dra. Luna
Doctora en Administración y Finanzas — Universidad de Semper Fidelis
Introducción
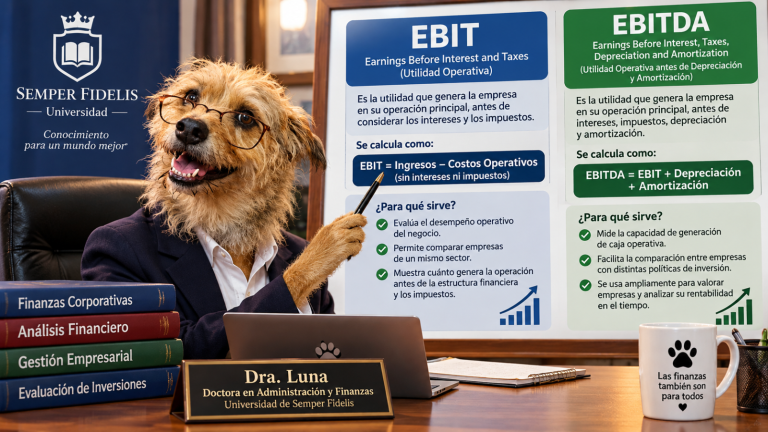
En la administración financiera existen dos indicadores fundamentales para evaluar el desempeño económico de una empresa: el EBIT y el EBITDA.
Aunque ambos se utilizan para analizar la rentabilidad y comparar organizaciones, responden a preguntas diferentes. Su interpretación incorrecta puede conducir a decisiones equivocadas sobre inversiones, financiamiento, valoración de empresas y gestión empresarial.
Por eso, un buen administrador no solamente debe saber calcular estos indicadores, sino también comprender cuándo utilizarlos y, especialmente, cuándo no son apropiados.
1. ¿Qué es el EBIT?
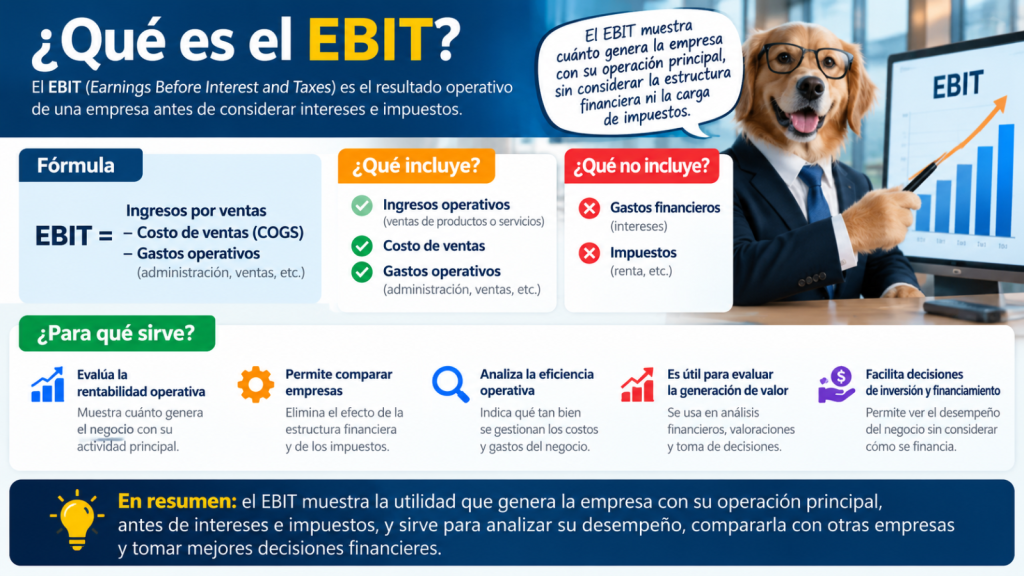
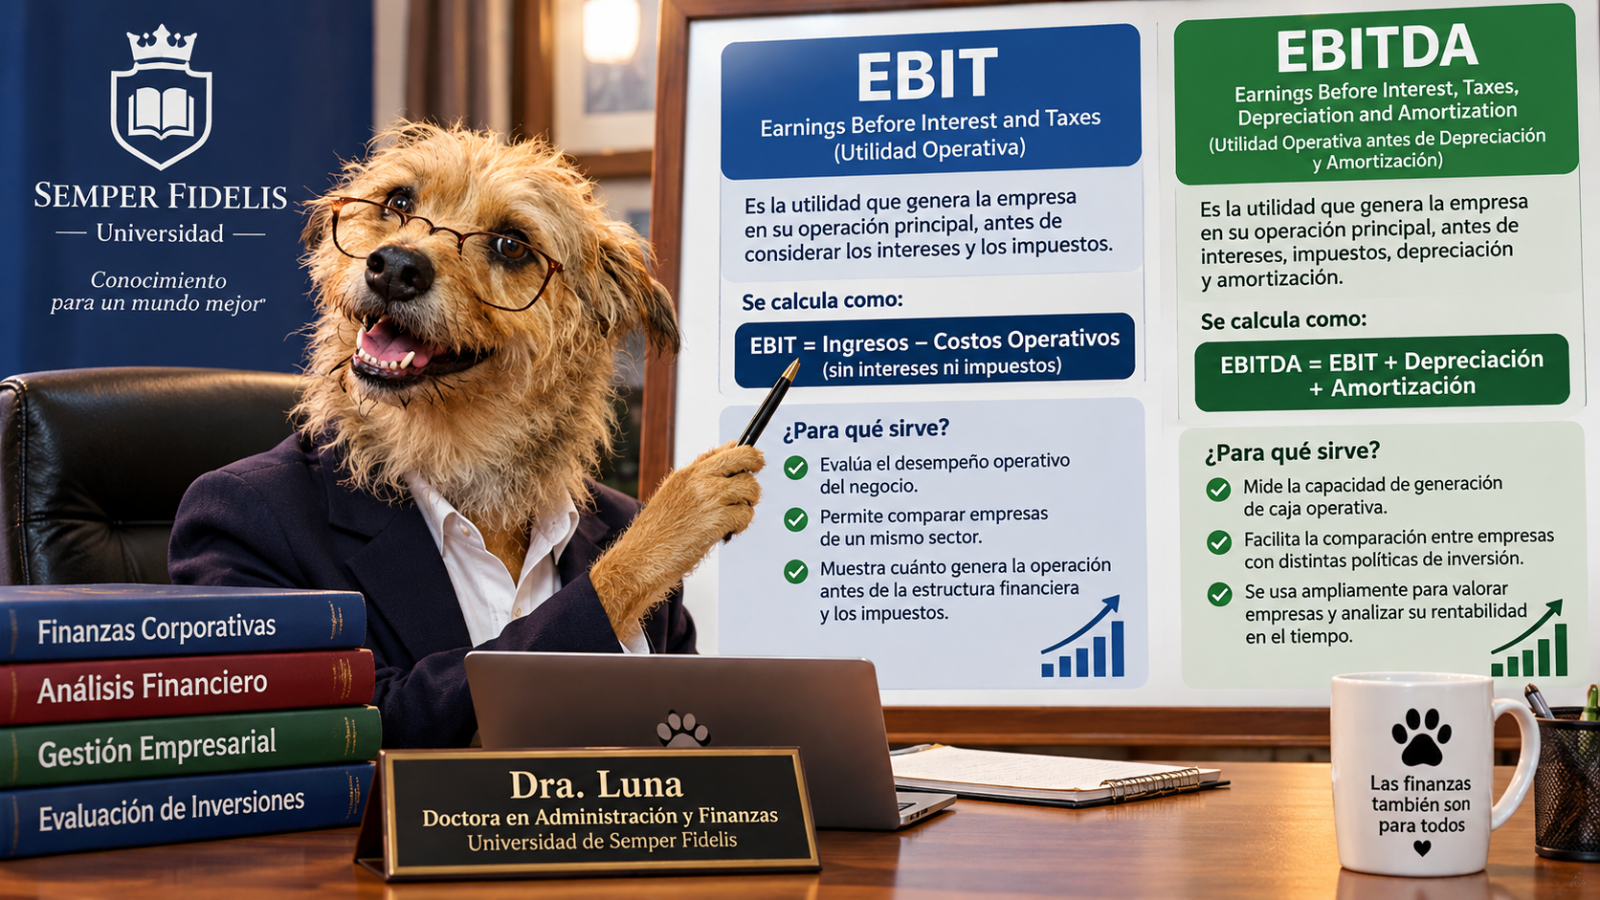
EBIT corresponde a la expresión inglesa Earnings Before Interest and Taxes, que significa beneficio antes de intereses e impuestos.
Este indicador permite conocer el resultado económico generado por la empresa antes de considerar los gastos financieros y los impuestos sobre las ganancias.
En su interpretación habitual como resultado operativo, el EBIT incluye el efecto de la depreciación y la amortización.
¿Cómo se calcula?
Una fórmula habitual es:
EBIT = Ingresos operativos − Costos y gastos operativos
En esta fórmula, los gastos operativos incluyen la depreciación y amortización correspondientes.
También puede calcularse a partir de la utilidad antes de impuestos:
EBIT = Utilidad antes de impuestos + Gastos por intereses − Ingresos por intereses
Esta segunda fórmula supone que se están eliminando los efectos financieros pertinentes. Según la estructura del estado de resultados, pueden requerirse ajustes adicionales.
Ejemplo práctico
Supongamos que una empresa presenta los siguientes resultados anuales:
| Concepto | Importe (USD) |
|---|---|
| Ingresos por ventas | 500.000 |
| Costos de ventas | 250.000 |
| Gastos administrativos y comerciales | 100.000 |
| Depreciación y amortización | 30.000 |
| EBIT | 120.000 |
| Gastos por intereses | 20.000 |
| Utilidad antes de impuestos | 100.000 |
El EBIT de esta empresa es de USD 120.000.
Esto significa que, antes de considerar los intereses y los impuestos, la empresa obtuvo un resultado de USD 120.000.
¿Para qué sirve el EBIT?
El EBIT resulta especialmente útil para:
- Evaluar la rentabilidad operativa del negocio.
- Analizar la eficiencia de la administración.
- Comparar empresas con diferentes estructuras de financiamiento.
- Examinar la evolución del resultado operativo.
- Evaluar negocios donde la depreciación de los activos representa un costo económico importante.
¿Cuándo conviene utilizarlo?
Es recomendable utilizar el EBIT cuando se desea analizar el desempeño operativo considerando el desgaste contable de los activos.
Por ejemplo, una empresa de transporte que utiliza una flota de camiones debe reconocer que esos vehículos pierden valor con el uso y el paso del tiempo.
En este caso, el EBIT puede proporcionar una visión más representativa del resultado operativo que el EBITDA, porque incorpora la depreciación.
2. ¿Qué es el EBITDA?
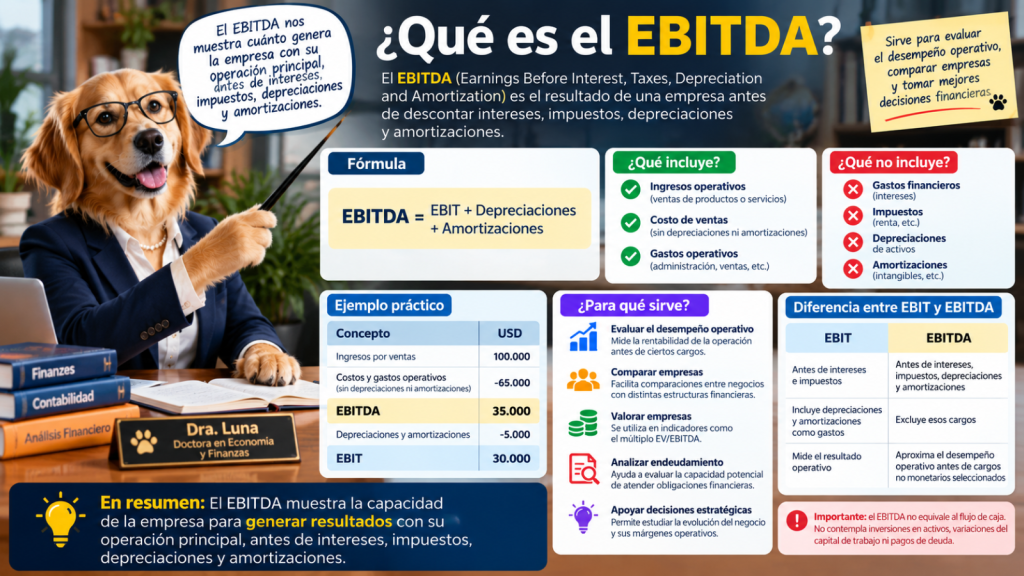
EBITDA corresponde a Earnings Before Interest, Taxes, Depreciation and Amortization.
En español significa beneficio antes de intereses, impuestos, depreciación y amortización.
Este indicador busca aproximar el resultado operativo antes de considerar determinados gastos contables que no representan una salida de efectivo en el período, especialmente la depreciación y la amortización.
Sin embargo, es importante comprender que el EBITDA no equivale al flujo de caja ni representa necesariamente el dinero disponible en la empresa.
¿Cómo se calcula?
EBITDA = EBIT + Depreciación + Amortización
Utilizando el ejemplo anterior:
| Concepto | Importe (USD) |
|---|---|
| EBIT | 120.000 |
| Depreciación y amortización | 30.000 |
| EBITDA | 150.000 |
La empresa presenta un EBITDA anual de USD 150.000.
Este resultado permite observar el desempeño operativo antes de descontar los gastos por depreciación y amortización.
¿Para qué sirve el EBITDA?
El EBITDA se utiliza principalmente para:
- Comparar el desempeño operativo de empresas.
- Analizar tendencias de rentabilidad.
- Evaluar negocios con diferentes políticas de depreciación.
- Realizar valoraciones empresariales mediante múltiplos financieros.
- Examinar preliminarmente la capacidad de generación operativa de recursos.
- Apoyar el análisis financiero de adquisiciones y fusiones.
¿Cuándo conviene utilizarlo?
El EBITDA resulta particularmente útil cuando se comparan empresas con estructuras de activos, políticas de depreciación o antigüedad de inversiones diferentes.
También se utiliza ampliamente en operaciones de compraventa de empresas.
Por ejemplo, un inversionista podría valorar preliminarmente un negocio aplicando un múltiplo de cinco veces su EBITDA anual.
Si la empresa genera un EBITDA de USD 150.000:
Valor empresarial estimado = USD 150.000 × 5 = USD 750.000
Este cálculo representa una estimación del valor de la empresa como negocio operativo (Enterprise Value), no necesariamente el valor de sus acciones ni el importe que recibirían sus propietarios.
Para estimar el valor del patrimonio deben considerarse, entre otros elementos, la deuda financiera y el efectivo. Además, el múltiplo utilizado debe justificarse con información del mercado y empresas comparables.
3. Diferencias entre EBIT y EBITDA
| Criterio | EBIT | EBITDA |
|---|---|---|
| Considera depreciación | Sí | No |
| Considera amortización | Sí | No |
| Excluye intereses | Sí | Sí |
| Excluye impuestos sobre ganancias | Sí | Sí |
| Evalúa resultados operativos | Sí | Sí |
| Es útil para valorar empresas | Sí | Sí |
| Equivale al flujo de caja | No | No |
| Refleja el desgaste contable de activos | Sí | No |
La diferencia fundamental consiste en que el EBIT reconoce la depreciación y amortización como gastos, mientras que el EBITDA los agrega nuevamente al resultado.
4. ¿Cuándo NO es apropiado utilizar el EBITDA?
Este es uno de los aspectos más importantes del análisis financiero.
El EBITDA es útil, pero puede convertirse en un indicador engañoso cuando se utiliza fuera de contexto.
Caso 1. Empresas que necesitan grandes inversiones en activos
Pensemos en una empresa de transporte marítimo que opera buques comerciales.
Sus embarcaciones requieren mantenimiento, reparaciones, renovación de equipos e inversiones periódicas.
El EBITDA puede mostrar resultados elevados porque excluye la depreciación. Sin embargo, los buques siguen deteriorándose y eventualmente deberán ser reparados o reemplazados.
Conclusión: no sería apropiado utilizar únicamente el EBITDA para determinar la verdadera capacidad económica de esta empresa.
En este escenario conviene complementar el análisis con EBIT, inversiones de capital (CAPEX) y flujo de caja libre.
Caso 2. Empresas con endeudamiento elevado
Una empresa puede presentar un EBITDA excelente y, simultáneamente, enfrentar dificultades para pagar sus obligaciones financieras.
Ejemplo:
| Concepto | USD |
|---|---|
| EBITDA | 200.000 |
| Depreciación y amortización | 40.000 |
| EBIT | 160.000 |
| Gastos por intereses | 140.000 |
| Utilidad antes de impuestos | 20.000 |
Aunque el EBITDA alcanza USD 200.000, los intereses consumen una parte considerable del resultado operativo.
Además, todavía deben considerarse los pagos de capital de la deuda.
Conclusión: el EBITDA no debe utilizarse de manera aislada para determinar la solvencia o capacidad de pago de una empresa.
Caso 3. Empresas con problemas de liquidez
Una organización puede registrar ventas y utilidades, pero no haber cobrado todavía a sus clientes.
Por ejemplo:
Una empresa factura USD 300.000, pero mantiene USD 250.000 pendientes de cobro.
Aunque presente un EBITDA positivo, podría no disponer del efectivo necesario para pagar salarios, proveedores e impuestos.
Conclusión: el EBITDA no reemplaza al estado de flujos de efectivo.
Caso 4. Empresas con importantes necesidades de capital de trabajo
Un negocio en crecimiento puede necesitar comprar inventarios, financiar cuentas por cobrar y sostener operaciones antes de recibir el dinero de sus ventas.
Estas necesidades no quedan adecuadamente representadas por el EBITDA.
Por tanto, utilizarlo como único indicador de disponibilidad financiera puede generar una falsa sensación de seguridad.
5. ¿Cuándo NO es apropiado utilizar el EBIT?
El EBIT también presenta limitaciones.
Caso 1. Cuando se necesita conocer la liquidez real
El EBIT es un resultado contable. No informa directamente cuánto dinero ingresó o salió de la empresa.
Para analizar liquidez debe utilizarse el estado de flujos de efectivo, complementado con información sobre vencimientos y capital de trabajo.
Caso 2. Cuando se evalúa la capacidad de pagar deudas
Aunque el EBIT permite observar la rentabilidad antes de intereses, no considera directamente los pagos de capital de préstamos.
Para evaluar obligaciones financieras deben utilizarse indicadores adicionales, como la cobertura del servicio de la deuda (DSCR).
Caso 3. Cuando se pretende comparar empresas sin revisar sus políticas contables
Dos empresas pueden tener activos similares, pero aplicar diferentes estimaciones de vida útil y métodos de depreciación.
Estas diferencias pueden afectar sus resultados operativos.
Por tanto, una comparación basada exclusivamente en EBIT podría conducir a conclusiones incorrectas.
6. Ejemplo comparativo: dos empresas con el mismo EBITDA
Consideremos dos organizaciones que presentan los siguientes resultados:
| Concepto | Empresa A | Empresa B |
|---|---|---|
| EBITDA | 200.000 | 200.000 |
| Depreciación y amortización | 20.000 | 100.000 |
| EBIT | 180.000 | 100.000 |
Ambas empresas presentan exactamente el mismo EBITDA.
Sin embargo, la empresa B registra gastos por depreciación y amortización considerablemente superiores.
Esto podría explicarse por una mayor inversión en activos, diferencias en las políticas contables o características propias de su actividad económica.
Si solamente observáramos el EBITDA, concluiríamos que ambas empresas tienen un desempeño similar.
Pero al examinar el EBIT descubrimos diferencias relevantes.
Lección financiera: dos empresas con el mismo EBITDA no necesariamente tienen la misma rentabilidad económica, capacidad de generar efectivo o necesidad futura de inversiones.
7. ¿Qué indicador debería utilizar un administrador?
La elección depende de la pregunta que se desea responder.
| Pregunta empresarial | Indicador recomendado |
|---|---|
| ¿Qué resultado genera la operación considerando depreciaciones? | EBIT |
| ¿Cómo comparar el desempeño antes de depreciación y amortización? | EBITDA |
| ¿Cuánto efectivo genera realmente la empresa? | Flujo de caja operativo |
| ¿Cuánto efectivo queda después de inversiones? | Flujo de caja libre |
| ¿Puede pagar sus obligaciones financieras? | DSCR y proyecciones de tesorería |
| ¿Cuánto podría valer la empresa? | Múltiplos EV/EBITDA, EV/EBIT y flujos descontados |
| ¿Es rentable para sus accionistas? | Utilidad neta, ROE y otros indicadores patrimoniales |
La administración financiera moderna exige combinar diferentes herramientas.
Ningún indicador, considerado aisladamente, permite comprender completamente la situación económica y financiera de una organización.
8. Una advertencia importante sobre el EBITDA
En la práctica empresarial, el EBITDA suele recibir una atención excesiva.
Algunos administradores lo presentan como si representara la capacidad real de una empresa para generar efectivo.
Esta interpretación es incorrecta.
El EBITDA no descuenta necesariamente:
- Las inversiones en activos fijos.
- Los incrementos en capital de trabajo.
- Los pagos de intereses.
- Los impuestos efectivamente pagados.
- La amortización del capital de los préstamos.
Por lo tanto, una empresa puede presentar un EBITDA positivo y, al mismo tiempo, experimentar un flujo de caja negativo.
Asimismo, el EBITDA no es una medida contable universalmente estandarizada: su definición y ajustes pueden variar. Al comparar empresas debe verificarse cómo fue calculado, especialmente cuando se presenta un EBITDA ajustado.
9. Conclusiones
El EBIT y el EBITDA son dos herramientas esenciales del análisis financiero, pero tienen finalidades diferentes.
El EBIT permite estudiar el resultado operativo incorporando el efecto de la depreciación y amortización.
El EBITDA facilita determinadas comparaciones operativas y valoraciones empresariales, al excluir estos gastos.
No obstante, ninguno reemplaza al análisis del flujo de caja, el endeudamiento, las inversiones necesarias o la rentabilidad del patrimonio.
Una gestión financiera responsable exige interpretar estos indicadores conjuntamente y considerar las características del sector económico, el modelo de negocio y la estructura financiera de cada organización.
La regla fundamental es sencilla:
El EBIT ayuda a comprender cuánto gana la operación antes de intereses e impuestos. El EBITDA muestra ese resultado antes de depreciación y amortización. El flujo de caja permite analizar cuánto efectivo se genera realmente.
Confundir estos conceptos puede llevar a decisiones de inversión, endeudamiento o valoración empresarial incorrectas.
Reflexión final de la Dra. Luna
**«Una empresa puede mostrar un EBITDA extraordinario y, sin embargo, no tener dinero para pagar sus obligaciones. Por eso, antes de celebrar los
Acerca del autor