Durante décadas, uno de los hombres más respetados de Wall Street dirigió un gigantesco fraude financiero mientras inversionistas, instituciones y organismos reguladores confiaban en su reputación. Su caída, en diciembre de 2008, reveló uno de los mayores esquemas Ponzi de la historia y dejó una pregunta que todavía incomoda al mundo empresarial: ¿cómo pudo mantenerse semejante engaño durante tantos años sin ser descubierto?
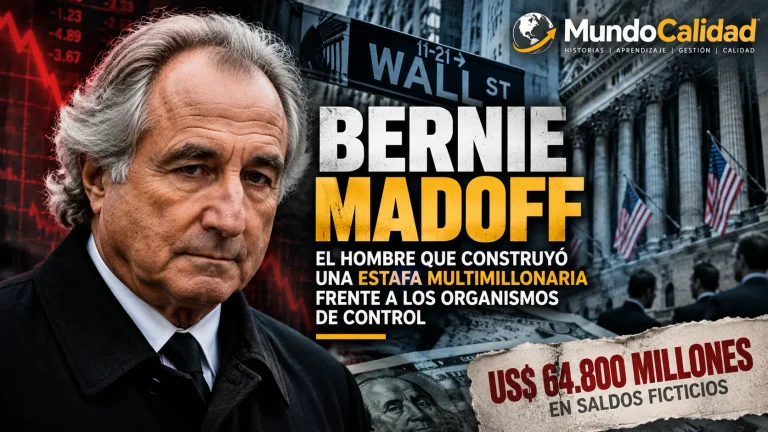
Bernie Madoff: el hombre que construyó una estafa multimillonaria frente a los organismos de control
Durante décadas, uno de los hombres más respetados de Wall Street dirigió un gigantesco fraude mientras inversionistas, instituciones y reguladores confiaban en su reputación. ¿Cómo pudo sostenerse el engaño durante tantos años sin ser descubierto?
El hombre que parecía tener la fórmula perfecta
En el mundo financiero, la confianza puede valer millones. Una trayectoria exitosa, una reputación impecable y relaciones con instituciones prestigiosas abren puertas que permanecen cerradas para la mayoría de los inversionistas. Bernard Lawrence Madoff comprendió perfectamente el valor de esa confianza.
Nacido en Nueva York en 1938, fundó su empresa, Bernard L. Madoff Investment Securities, en 1960. Con los años se convirtió en una figura reconocida de Wall Street, participó en el desarrollo de los sistemas electrónicos de negociación bursátil y llegó a presidir el consejo de administración de Nasdaq. Su nombre estaba asociado con experiencia, profesionalismo y éxito.
Para muchos, confiarle dinero no era una decisión arriesgada, sino una oportunidad exclusiva. Sus cuentas mostraban rendimientos positivos y relativamente constantes incluso cuando los mercados atravesaban incertidumbre. Los clientes recibían estados financieros detallados y registros de operaciones que transmitían seguridad. Todo parecía funcionar.
Pero las ganancias de esos documentos no provenían de las operaciones bursátiles que Madoff decía realizar. Una parte fundamental de su negocio de asesoramiento era una gigantesca mentira.
Una estafa que necesitaba dinero nuevo para sobrevivir
El mecanismo era un esquema Ponzi: los pagos a inversionistas anteriores se realizan con recursos aportados por nuevos participantes. En una inversión legítima, los rendimientos proceden de actividades económicas o activos capaces de generar beneficios. En el sistema de Madoff, los rendimientos declarados eran principalmente ficticios.
Cuando un cliente pedía retirar dinero, se le pagaba con fondos de otros inversionistas. Eso creaba apariencia de normalidad: quienes cobraban interpretaban el pago como prueba de que su inversión era auténtica, y la reputación de Madoff seguía atrayendo nuevos recursos.
No existía una cartera real que respaldara los saldos declarados. Mientras el dinero ingresara y los retiros fueran manejables, el fraude se sostenía. Cuando demasiados clientes quisieran recuperar sus fondos a la vez, quedaría expuesto. Ese momento llegó en 2008.
El prestigio como herramienta para ocultar el fraude
Madoff no se presentó como un desconocido que prometía enriquecimiento inmediato. Aprovechó su trayectoria dentro del sistema financiero: su empresa mantenía actividades legítimas de intermediación, y cultivó relaciones con inversionistas de alto patrimonio, organizaciones benéficas y personas vinculadas a instituciones importantes.
Invertir con él se presentaba, en ciertos círculos, como una oportunidad limitada. Esa exclusividad tenía un efecto psicológico poderoso: muchos sentían que accedían a algo reservado para privilegiados, y confiaban porque otros inversionistas importantes también confiaban.
La reputación de una persona no es evidencia suficiente de que sus operaciones sean legítimas. Esa diferencia, evidente desde la auditoría, fue uno de los aspectos más importantes del escándalo.
Las primeras sospechas: cuando los números no tenían sentido
Mucho antes de la caída, algunos profesionales cuestionaron los resultados. Destacó Harry Markopolos, analista financiero que estudió la estrategia declarada y observó que los rendimientos eran difíciles de explicar con los métodos que Madoff afirmaba usar. La regularidad de los resultados, incluso con mercados adversos, despertó sus sospechas.
En el año 2000 comenzó a advertir a la Comisión de Bolsa y Valores de Estados Unidos (SEC), y después presentó nuevas denuncias y análisis, incluido un informe de 2005 que explicaba por qué las operaciones podían constituir un fraude.
Las investigaciones no descubrieron a tiempo la verdadera naturaleza del negocio. La SEC recibió información relevante y realizó revisiones, pero no verificó de forma independiente las operaciones que Madoff decía ejecutar. El informe de su Oficina del Inspector General (2009) documentó múltiples oportunidades desaprovechadas e identificó seis denuncias sustantivas recibidas entre 1992 y diciembre de 2008.
El problema no fue solo la falta de advertencias, sino las deficiencias al investigar y comprobar la información disponible. Recibir una denuncia no significa que exista un sistema eficaz para evaluarla.
Los organismos de control frente a uno de los mayores fraudes
La magnitud del escándalo abrió una profunda discusión sobre la responsabilidad de los reguladores. La SEC tenía facultades para investigar y aun así no descubrió el esquema durante años. Una auditoría rigurosa debía ir más allá de aceptar documentos producidos por la propia organización: contrastar con fuentes independientes, confirmar la existencia de activos y verificar que las operaciones se hubieran realizado.
También quedó en evidencia la importancia de la independencia de quienes revisan la información. La firma de auditoría utilizada para ciertas actividades de Madoff era extremadamente pequeña frente a los activos que supuestamente administraba: una señal de riesgo que merecía una evaluación más profunda.
Conviene distinguir responsabilidades. Las deficiencias de supervisión no implican que todos los organismos o profesionales participaran conscientemente en el fraude; el Inspector General de la SEC no encontró pruebas de que los funcionarios involucrados actuaran por intereses financieros inapropiados. Lo demostrado es que los mecanismos de control fueron insuficientes.
Diciembre de 2008: cuando la mentira dejó de funcionar
La crisis financiera de 2008 provocó una situación que el sistema no podía soportar: los mercados caían y muchos inversionistas necesitaban recuperar su dinero. Un administrador legítimo habría vendido activos para atender los retiros. Madoff no tenía las inversiones que figuraban en los estados de cuenta.
- Marzo-diciembre 2008Las solicitudes de retiro aumentan y superan el dinero disponible.
- Diciembre 2008Madoff reconoce ante sus hijos que su negocio de asesoramiento es un fraude.
- 11 de diciembre de 2008Es arrestado por las autoridades federales. Miles de inversionistas descubren que sus saldos no eran dinero real.
Los 64.800 millones de dólares: una cifra que conmocionó al mundo
El fraude se asoció con unos 64.800 millones de dólares, pero esa cifra no era solo el efectivo entregado por los inversionistas: incluía los saldos ficticios acumulados mediante ganancias que nunca existieron. Las pérdidas de capital real fueron considerablemente menores, aunque igualmente extraordinarias.
Así funciona un esquema Ponzi: las ganancias inventadas se acumulan en los registros y crean la apariencia de un patrimonio creciente. Al descubrirse el fraude, las víctimas comprenden que parte importante de su riqueza existía únicamente en documentos.
La condena
Su muerte no cerró las consecuencias: los procesos para recuperar activos y compensar a las víctimas continuaron durante años, y se recuperaron miles de millones de dólares mediante procedimientos legales y acuerdos de restitución. Aun así, el impacto personal, institucional y económico fue mucho más difícil de reparar.
Las víctimas que confiaron sus ahorros a una mentira
Aunque suele asociarse con grandes fortunas, el caso alcanzó a inversionistas particulares, jubilados, organizaciones benéficas, fundaciones y entidades que invirtieron directamente o mediante intermediarios. Algunos perdieron ahorros de décadas; otros descubrieron comprometidos los recursos de su jubilación; varias organizaciones tuvieron que revisar sus programas de asistencia.
El fraude destruyó también proyectos personales, expectativas familiares y la confianza en las instituciones financieras. Cuando fallan los controles de una organización, las consecuencias llegan a personas que nunca participaron en sus decisiones.
¿Qué habría detectado una auditoría verdaderamente eficaz?
Una auditoría no debe limitarse a comprobar que existen documentos: debe evaluar si reflejan la realidad. Un estado de cuenta no demuestra por sí solo que los activos sean reales. Aquí habría sido necesario examinar la existencia de las inversiones, confirmar operaciones con terceros independientes y analizar las inconsistencias entre los rendimientos declarados y el comportamiento del mercado.
Cuando una misma persona controla la operación, los registros y gran parte de la información que justifica sus resultados, el riesgo de manipulación aumenta. Ninguna organización debería depender exclusivamente de la palabra de una persona, sin importar su experiencia o prestigio.
Lecciones para los sistemas de gestión ISO
Aunque el fraude es financiero, sus enseñanzas se conectan con principios de los sistemas de gestión: ISO 9001:2015 (gestión de procesos, evaluación de resultados y mejora continua), ISO 37301:2021 (sistemas de gestión del cumplimiento) e ISO 37001:2025 (prevención, detección y respuesta frente al soborno). El fraude de Madoff no debe confundirse automáticamente con un caso de soborno, pero estas normas permiten analizar ética, controles, supervisión y responsabilidad de la dirección.
- La reputación no sustituye la evidencia.
- Los controles deben ser independientes y proporcionales a los riesgos.
- Las advertencias deben investigarse de manera rigurosa.
- Los documentos solo valen cuando representan hechos verificables.
- Se necesitan mecanismos capaces de detectar irregularidades incluso cuando involucran a quienes ocupan posiciones de autoridad.
Un sistema de gestión no es eficaz solo porque existan procedimientos escritos: su eficacia se demuestra con resultados, controles y evidencias.
El peligro de confiar demasiado en una sola persona
Esto no es exclusivo del sector financiero: ocurre en empresas industriales, organizaciones de servicios e instituciones públicas. Algunas personas acumulan tanta autoridad que sus decisiones dejan de cuestionarse. Los procedimientos se flexibilizan por confianza en su experiencia, las verificaciones se reducen porque nunca hubo problemas y las advertencias se interpretan como exageraciones o ataques personales.
Los controles no se diseñan solo para personas poco confiables: existen porque nadie está exento de errores, malas decisiones o fraude. La fortaleza institucional aparece cuando los controles funcionan independientemente de quién ocupe el cargo.
Una advertencia para las empresas modernas
Las condiciones que facilitaron este fraude pueden aparecer hoy: dependencia excesiva de ciertos directivos, ausencia de verificaciones independientes, controles insuficientes y falta de respuesta ante advertencias. La tecnología permite sistemas de análisis cada vez más avanzados, pero tener información no garantiza interpretarla bien, y los controles automatizados también fallan con datos manipulados o resultados sin examen crítico.
Prevenir el fraude exige liderazgo ético, independencia, competencia profesional y cultura de cumplimiento, además de disposición para cuestionar resultados extraordinarios. Cuando una actividad parece demasiado estable, demasiado rentable o demasiado perfecta, puede ser necesario investigar a fondo. La ausencia de problemas visibles puede significar, simplemente, que todavía no se hicieron las preguntas adecuadas.
Conclusión: la confianza necesita evidencias
Madoff no usó una tecnología desconocida ni un mecanismo particularmente complejo, sino un esquema conocido desde hacía décadas. Lo extraordinario fue sostenerlo tanto tiempo dentro de uno de los sistemas financieros más supervisados del mundo. Su reputación abrió puertas, sus resultados aparentes generaron confianza, los registros falsos dieron imagen de legitimidad y las fallas de control impidieron que las alertas llevaran a descubrir el fraude a tiempo.
Una organización sólida no es aquella cuyos responsables nunca son cuestionados, sino la que dispone de mecanismos para comprobar sus afirmaciones, identificar irregularidades y actuar ante las señales de riesgo.
Bernie Madoff demostró que una mentira puede mantenerse durante décadas cuando la reputación pesa más que las evidencias.
La confianza puede construir una relación empresarial, pero solamente la evidencia puede demostrar que esa confianza está justificada.
Acerca del autor